
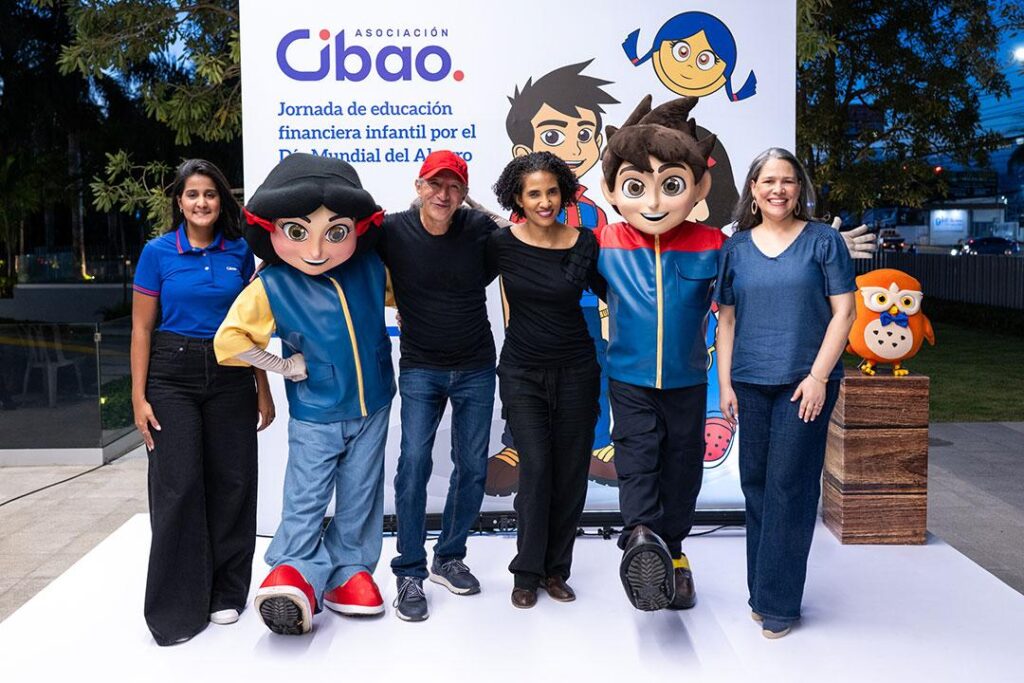
Imagen: El Jaya
La educación financiera para niños en República Dominicana enseña a ahorrar, planificar y distinguir entre necesidades y deseos mediante cuentos, actividades escolares y conversaciones familiares. Instituciones como la Asociación Cibao y el Banco Central acercan estos conceptos a estudiantes con materiales y jornadas que convierten el manejo del dinero en un aprendizaje cotidiano.
Aprender sobre dinero desde la infancia no significa adelantar preocupaciones adultas, sino ofrecer herramientas sencillas para tomar decisiones con propósito. Ahorrar una parte de una asignación, comparar opciones antes de comprar o esperar para alcanzar una meta son prácticas que pueden comenzar en el hogar y reforzarse en la escuela.
Para las familias dominicanas en el país y en la diáspora, este aprendizaje también ayuda a mantener conversaciones claras sobre el valor del trabajo, el consumo y la planificación. La educación financiera infantil se construye con ejemplos cercanos, no únicamente con términos bancarios.
¿Por qué es importante la educación financiera infantil?
Los niños observan cómo los adultos compran, pagan, ahorran y resuelven imprevistos. Cuando esas decisiones se explican de manera adecuada para su edad, el dinero deja de ser un tema abstracto y se convierte en una oportunidad para practicar organización, responsabilidad y paciencia.
La distinción entre necesidades y deseos es uno de los primeros conceptos que pueden aprender. Una merienda, un útil escolar o el transporte responden a necesidades concretas; un juguete adicional, una golosina o un artículo de entretenimiento pueden formar parte de los deseos. La conversación no busca desvalorizar los deseos, sino ayudar al niño a reconocer que los recursos son limitados y que cada elección tiene una prioridad.
El ahorro también permite vincular el esfuerzo con una meta visible. Una alcancía puede servir para reunir dinero destinado a un libro, una actividad o un objeto elegido por el propio niño. La meta debe ser comprensible y alcanzable, de modo que el ahorro se perciba como una decisión con propósito y no como una prohibición permanente.
En República Dominicana, el Ministerio de Educación reconoce el 31 de octubre como el Día del Ahorro Escolar dentro del calendario escolar. Esa fecha ofrece a los centros educativos un marco para realizar actividades sobre economía personal, planificación, consumo responsable y administración de recursos. [Día del Ahorro Escolar – Educando]
¿Qué recursos existen en RD para enseñar a ahorrar a los niños?
La Asociación Cibao ha desarrollado actividades presenciales y materiales dirigidos a niños, jóvenes, familias y docentes. Entre los recursos mencionados por la entidad figuran cuadernillos de educación financiera infantil y juvenil, guías metodológicas, cuentos y cápsulas audiovisuales, concebidos para introducir conceptos financieros de acuerdo con la etapa de desarrollo.
Los cuentos y las dramatizaciones son especialmente útiles en los primeros años porque permiten presentar una decisión financiera dentro de una historia. Una narración sobre una meta de ahorro puede abrir preguntas sencillas: qué quería lograr el personaje, qué tuvo que dejar para después y qué opciones tenía antes de gastar.
La Asociación Cibao también ha organizado jornadas educativas en Santiago y Santo Domingo con actividades para niños y familias. En una de esas propuestas, el cuentacuentos “Ahorra ahora para un mejor futuro” presentó conceptos básicos sobre administración del dinero mediante un formato adaptado al público infantil.
Otra herramienta disponible es la cuenta de ahorro infantil. Su utilidad educativa está en familiarizar al menor con la idea de separar dinero, fijar una meta y observar cómo se acumulan los recursos. La apertura, los requisitos y la participación del representante adulto dependen de la entidad financiera y del producto específico, por lo que la familia debe consultar las condiciones vigentes antes de contratarlo.
El Banco Central mantiene una Semana Económica y Financiera que reúne a instituciones públicas y privadas en actividades de orientación para estudiantes. Su plataforma también ofrece materiales y contenidos relacionados con habilidades económicas y financieras, además de recursos audiovisuales sobre ahorro, inflación, pagos y otros temas. [Semana Económica y Financiera – Banco Central]
¿Cómo pueden las familias fomentar el ahorro en casa?
La primera práctica consiste en establecer un objetivo concreto. “Ahorrar” es una idea amplia; “guardar una cantidad cada semana para comprar un libro” permite que el niño entienda qué está haciendo y por qué. La meta puede representarse con un dibujo, una tabla sencilla o una barra que se complete cada vez que realiza un aporte.
También conviene separar el dinero por propósitos. Algunas familias utilizan sobres o recipientes identificados como ahorro, gasto y colaboración. No hace falta manejar grandes cantidades: el valor educativo está en decidir con anticipación qué parte se reserva y cuál puede utilizarse.
Las compras cotidianas ofrecen oportunidades para practicar. Antes de ir al supermercado, los adultos pueden conversar sobre la lista, comparar precios y explicar por qué ciertos productos tienen prioridad. En lugar de responder únicamente “no hay dinero”, se puede explicar que el presupuesto está destinado a otras necesidades o que una compra debe esperar hasta alcanzar una meta.
Una asignación periódica puede acompañarse con una breve revisión. El niño puede anotar cuánto recibió, cuánto guardó y en qué utilizó el resto. Con los más pequeños, el registro puede hacerse mediante dibujos o pegatinas; con estudiantes mayores, mediante una tabla de entradas, salidas y saldo.
La educación financiera no debe convertirse en un mecanismo de castigo. El objetivo es que el niño comprenda las consecuencias de sus decisiones y desarrolle autonomía progresiva. La supervisión adulta sigue siendo necesaria, sobre todo cuando se trata de productos bancarios, compras digitales o datos personales.
¿Qué papel tienen las escuelas en la formación financiera?
La escuela puede conectar el ahorro con asignaturas que los estudiantes ya conocen. Las operaciones matemáticas permiten trabajar sumas, restas, porcentajes y metas; la formación ciudadana puede abordar responsabilidad y consumo consciente; los proyectos escolares pueden incorporar presupuestos, planificación y uso eficiente de materiales.
El Día del Ahorro Escolar proporciona una ocasión para organizar dinámicas con alcancías, presupuestos ficticios, ejercicios de clasificación entre necesidades y deseos o simulaciones de gastos e ingresos. Estas actividades deben ajustarse a la edad y evitar convertir la participación en una competencia basada en quién ahorra más.
Los docentes también pueden utilizar cuentos, fichas y videos como punto de partida para conversaciones. Después de una historia, el grupo puede identificar el problema financiero del personaje, proponer alternativas y explicar qué decisión habría tomado cada estudiante. Así, el aprendizaje se apoya en el razonamiento y no solo en la memorización.
Los materiales curriculares publicados por el portal educativo del Ministerio de Educación incluyen documentos para los niveles Inicial, Primario y Secundario. Ese marco permite integrar contenidos económicos en experiencias de aprendizaje más amplias, según el nivel y las áreas correspondientes. [documentos curriculares – Educando]
La colaboración con las familias amplía el efecto de las actividades escolares. Una tarea puede invitar al estudiante a registrar durante una semana una meta de ahorro, identificar una necesidad en el hogar o comparar dos opciones de compra junto con un adulto. La información compartida debe proteger la privacidad familiar: no es necesario revelar ingresos, deudas o saldos bancarios.
¿Qué instituciones ofrecen programas de educación financiera infantil en RD?
La educación financiera infantil en el país involucra a entidades con funciones diferentes. El Banco Central impulsa actividades de divulgación económica y financiera, entre ellas la Semana Económica y Financiera, en la que participan instituciones públicas y privadas.
El Ministerio de Educación aporta el marco escolar mediante el calendario, los diseños curriculares y los recursos dirigidos a la comunidad educativa. Su papel se relaciona con la incorporación de aprendizajes dentro de la experiencia formativa de los estudiantes.
Las asociaciones de ahorros y préstamos, bancos y otras entidades financieras pueden complementar esa labor con cuentas infantiles, charlas, cuentos, cuadernillos y actividades presenciales. La Asociación Cibao es un ejemplo de institución que combina materiales educativos con jornadas dirigidas a niños y familias.
Cada programa tiene un alcance y unas condiciones particulares. Una actividad de divulgación no equivale a asesoría financiera individual, y una cuenta infantil no sustituye la orientación de padres o tutores. Para valorar un recurso, conviene identificar quién lo ofrece, a qué edades se dirige y qué información solicita.
La disponibilidad de materiales digitales facilita que el aprendizaje continúe fuera del aula. Esto resulta útil para familias dominicanas que viven en el exterior y desean mantener vínculos con prácticas educativas del país, aunque siempre deben considerar las normas bancarias y escolares de la jurisdicción donde residen.
Contexto para los dominicanos fuera del país
Las familias de la diáspora pueden adaptar estos principios a su realidad sin perder el vínculo con el contexto dominicano. Un niño que recibe dinero de familiares en República Dominicana puede separar una parte para una meta, registrar el monto recibido y conversar sobre la diferencia entre un regalo inmediato y un ahorro planificado.
También es posible utilizar materiales dominicanos como punto de partida para hablar de situaciones familiares concretas: visitas al país, envío de remesas, compras durante las vacaciones o apoyo a un proyecto escolar. La conversación debe explicar que el dinero enviado por un familiar tiene un propósito y requiere planificación, sin trasladar al niño responsabilidades económicas que corresponden a los adultos.
Los conceptos básicos son válidos en cualquier lugar: ingreso, gasto, ahorro, meta, necesidad y deseo. Lo que cambia son la moneda, los precios, las normas de las cuentas infantiles y las herramientas disponibles. Por eso, una familia en Nueva York, Madrid o San Juan puede usar una historia o cuadernillo dominicano, pero debe complementar la enseñanza con información local sobre bancos, impuestos y seguridad digital.
La conexión cultural también puede apoyarse en hábitos familiares. Preparar juntos un presupuesto para un viaje a República Dominicana, planificar una compra para un pariente o decidir cuánto reservar para una actividad permite que el niño relacione la identidad familiar con la responsabilidad financiera.
La educación financiera infantil en República Dominicana se apoya en una combinación de hogar, escuela, instituciones públicas y entidades financieras. Cuando el niño aprende a esperar, comparar y guardar con un propósito, adquiere herramientas que pueden acompañarlo en distintas etapas de su vida, dentro y fuera del país.
¿Qué meta de ahorro podría ayudar a tu familia a convertir una conversación cotidiana en un aprendizaje para los niños?
Preguntas frecuentes sobre educación financiera para niños en República Dominicana
¿Por qué es importante enseñar educación financiera a los niños?
Porque les permite comprender desde temprano cómo se toman decisiones con recursos limitados. El ahorro, la planificación y la diferencia entre necesidades y deseos ayudan a desarrollar responsabilidad, paciencia y capacidad para establecer metas. Estos aprendizajes pueden comenzar con situaciones sencillas del hogar y reforzarse mediante actividades escolares.
¿Qué materiales existen en República Dominicana para educar financieramente a los niños?
Existen cuadernillos infantiles y juveniles, guías metodológicas, cuentos, cápsulas audiovisuales y actividades presenciales. La Asociación Cibao ofrece recursos de este tipo, mientras el Banco Central mantiene contenidos y programas de orientación económica y financiera. Las escuelas también pueden aprovechar el calendario y los materiales educativos oficiales.
¿Cómo pueden los padres fomentar el hábito del ahorro en casa?
Pueden definir una meta concreta, separar el dinero por propósitos, registrar los aportes y conversar sobre las compras cotidianas. Una alcancía, unos sobres o una tabla sencilla ayudan a visualizar el progreso. La práctica debe adaptarse a la edad del niño y acompañarse con orientación, no con castigos.
¿Qué instituciones ofrecen programas de educación financiera infantil en RD?
El Banco Central organiza actividades de orientación económica y financiera; el Ministerio de Educación establece marcos y recursos para el ámbito escolar; y entidades financieras como la Asociación Cibao desarrollan jornadas, materiales y productos dirigidos a niños y familias. La oferta y las condiciones de cada iniciativa pueden variar.
¿A partir de qué edad se recomienda abrir una cuenta de ahorro para niños?
No existe una edad única aplicable a todos los productos. La apertura depende de las condiciones de la entidad financiera y normalmente requiere la participación de un adulto responsable. Antes de elegir una cuenta, la familia debe revisar sus requisitos y utilizarla como una herramienta educativa vinculada a una meta de ahorro.
Referencias
Día del Ahorro Escolar – Educando
Semana Económica y Financiera – Banco Central
documentos curriculares – Educando
__
LTDMA es un portal dominicano y archivo histórico vivo donde recopilamos contenido evergreen que documenta todo lo que define a Quisqueya: su historia, cultura, música, progreso, belleza, logros y también todos los retos que forjan su carácter. Sin agenda política. Solo el propósito de preservar, para las generaciones presentes y futuras, el mejor registro de su hermosa identidad.